


Aerolíneas y Transporte
Aeropuertos y aerolíneas: una brecha de rentabilidad que importa al turismo

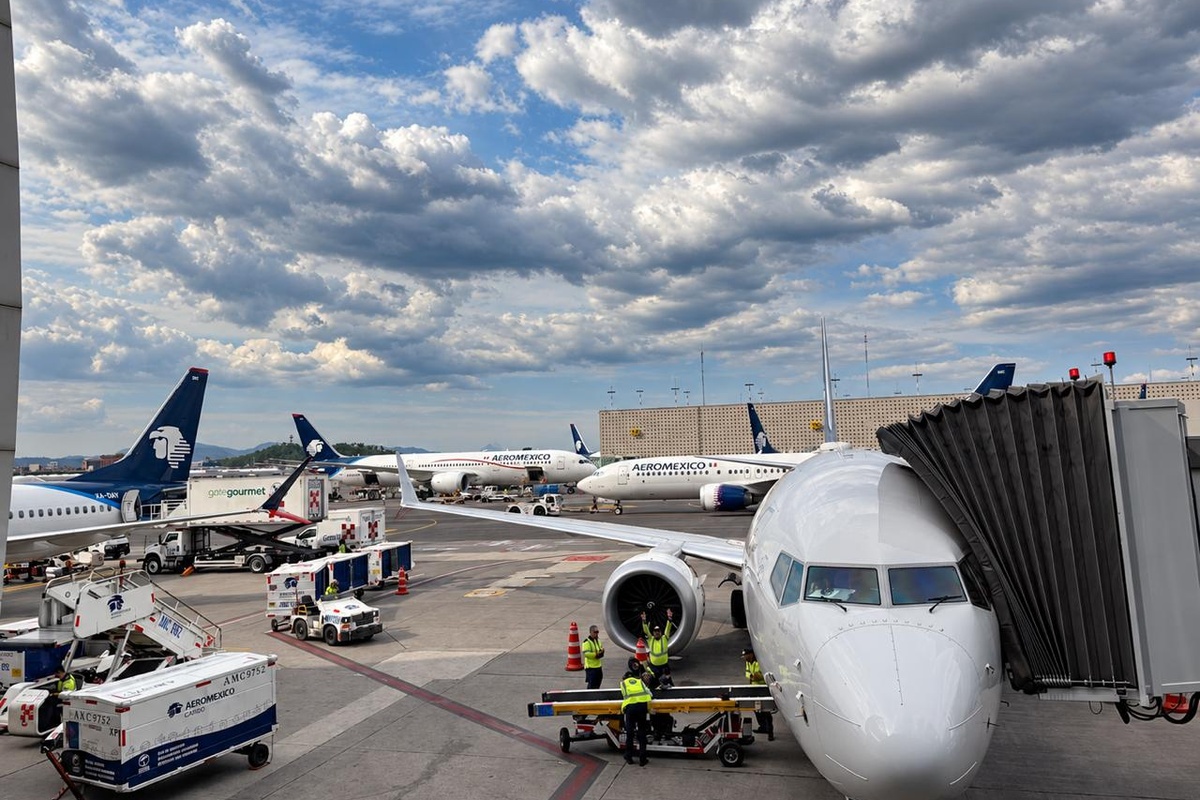
El crecimiento del transporte aéreo en México descansa sobre dos negocios con resultados financieros distintos: aeropuertos que han consolidado retornos superiores al costo de su capital y aerolíneas que enfrentan mayores dificultades para sostener esa rentabilidad. Para la industria turística, esta brecha pone sobre la mesa una cuestión central: cómo mantener la inversión en infraestructura y, al mismo tiempo, una oferta de vuelos económicamente viable.
El informe Eficiencia de capital y riesgo: comparación sectorial de aeropuertos y aerolíneas en México, elaborado por Alexander Elbittar, Ruben Guerrero y Víctor Hugo Valdés, de Games Economics, analiza el desempeño de ASUR, Grupo Aeroportuario del Pacífico (GAP) y Grupo Aeroportuario del Centro Norte (OMA), así como de Aeroméxico y Volaris.
Su planteamiento es que comparar las utilidades o los márgenes operativos de estos negocios resulta insuficiente para determinar quién genera valor y si existen ganancias extraordinarias. La evaluación debe considerar cuánto capital requiere cada empresa, cuánto cuesta financiarlo y qué riesgos asume para mantener su operación.
La diferencia es relevante para el turismo: la capacidad de ampliar terminales, atender más pasajeros y mejorar servicios depende de inversiones de largo plazo, mientras que la continuidad de las rutas requiere aerolíneas capaces de cubrir sus costos y remunerar los recursos comprometidos.
Una brecha visible entre empresas
Las cifras de 2024 incluidas en el estudio muestran que ASUR obtuvo un retorno sobre el capital invertido de 19.5%, frente a un costo de capital de 12.1%. En GAP, estos indicadores fueron de 21% y 12.2%, respectivamente; en OMA, de 30% y 12.4%.
Esto representa diferencias positivas de 7.4 puntos porcentuales para ASUR, 8.8 para GAP y 17.6 para OMA. Bajo la metodología utilizada, los tres grupos generaron valor económico ese año, aunque con resultados claramente distintos entre operadores.
En las aerolíneas, el panorama presenta más matices. Para Volaris, el informe reporta un retorno promedio sobre el capital de 7.3%, frente a un costo de 8.4%, equivalente a una diferencia negativa de aproximadamente 1.1 puntos porcentuales en la serie analizada.
En términos prácticos, esto significa que el rendimiento promedio estimado no alcanzó a cubrir el costo del capital utilizado, aun cuando una compañía puede registrar utilidades contables en determinados ejercicios.
Aeroméxico presenta una diferencia promedio positiva, pero los autores advierten que su resultado debe interpretarse considerando la reestructura bajo el Capítulo 11. Ese proceso modificó tanto la base de capital como la estructura operativa, por lo que los retornos posteriores pueden reflejar una combinación de recuperación del negocio y efectos contables.
Más pasajeros no resuelven todos los riesgos
El estudio identifica al crecimiento del tráfico como uno de los factores que permitió mejorar la rentabilidad aeroportuaria. Una mayor cantidad de pasajeros ayuda a distribuir los costos fijos entre una base más amplia de usuarios y favorece los ingresos comerciales no aeronáuticos.
Sin embargo, esa misma estructura implica vulnerabilidad cuando cae la demanda. Las pistas, terminales y demás instalaciones requieren mantenimiento y operación, aunque disminuya el número de vuelos.
La pandemia mostró esa exposición. En 2020, el retorno de ASUR quedó 3.1 puntos porcentuales por debajo de su costo de capital; GAP registró una diferencia negativa de 0.2 puntos y OMA mantuvo una positiva de apenas 0.6 puntos.
La recuperación del tráfico permitió que los tres grupos retomaran diferencias positivas en 2021. Para los autores, este comportamiento demuestra que la rentabilidad debe evaluarse durante ciclos completos de inversión y demanda, incluyendo los años de crisis.
Las aerolíneas enfrentan otra combinación de presiones: combustible, tipo de cambio, competencia y ajustes de capacidad. Aunque pueden modificar frecuencias o reasignar aeronaves, sus resultados están expuestos a variaciones que dificultan sostener retornos suficientes de manera continua.
La inversión, en el centro del debate
Una de las principales conclusiones del informe es que la mayor rentabilidad aeroportuaria no demuestra, por sí sola, que exista una transferencia de valor desde las aerolíneas hacia los aeropuertos. Los autores la relacionan con diferencias en los modelos de negocio y en la distribución de riesgos.
El documento también sostiene que reducir artificialmente los retornos aeroportuarios podría debilitar los incentivos para ampliar infraestructura o elevar el costo de su financiamiento, con posibles consecuencias sobre la capacidad y la calidad del servicio.
Esta advertencia debe leerse como una conclusión del estudio, no como una demostración de que cualquier tarifa aeroportuaria sea adecuada. La rentabilidad agregada tampoco sustituye la evaluación de los servicios, los compromisos de inversión o las condiciones específicas de cada aeropuerto.
Para destinos, operadores y agencias de viajes, la relevancia del análisis está en la relación entre infraestructura y conectividad. Una terminal con capacidad para crecer necesita aerolíneas que puedan sostener sus operaciones; una nueva ruta requiere aeropuertos capaces de atenderla con eficiencia.
El reto para la industria es que ambos componentes puedan financiar su desarrollo. El aumento de pasajeros representa una oportunidad comercial, pero su conversión en conectividad duradera depende de la viabilidad económica de toda la cadena.

LATAM Pass cambiará la prioridad de upgrades desde abril de 2027

Aeropuertos y aerolíneas: una brecha de rentabilidad que importa al turismo

MX Saltar navegación Crear 9+ Imagen del avatar Corazón Del Ecuador

Entra al negocio All Inclusive
Royal Caribbean adquiere 50% de Sandals y Beaches por US$3 mil millones

PriceTravel llega a 25 años con crecimiento de 38% y presencia en 180 mercados
MX Saltar navegación Crear 9+ Imagen del avatar Corazón Del Ecuador

Marriott anuncia tres nombramientos en hoteles de Puerto Vallarta y Ciudad de México

Con el apoyo de Turespaña
Aeroméxico reconoce en Mallorca a sus diez agencias Top Sellers

Entrevista a Antonio Bauzá
Iberostar celebrará 30 años en México renovando el resort donde comenzó su historia

Con una inversión de US$78,100 millones
La industria de cruceros navega hacia un crecimiento sostenido: Virgin Voyages
MX Saltar navegación Crear 9+ Imagen del avatar Corazón Del Ecuador

Iberia inicia la cuenta atrás para su Centenario

Ecuador Mágico Y Las Galápagos

Corazón de Portugal

Gran Tour de Europa by Exa
-

 Uncategorizedhace 8 horas
MX Saltar navegación Crear 9+ Imagen del avatar Corazón Del Ecuador
-
Uncategorizedhace 2 meses
Corazón de Portugal
-
Uncategorizedhace 1 mes
Ecuador Mágico Y Las Galápagos
-
Agencias y Operadoreshace 3 meses
Desde hace 7 años
Altour convierte el Día del Agente de Viajes en una tradición que celebra a quienes hacen grande a la industria